
Взыскание необоснованно удержанных банковских тарифов юристами Stepanov Group в арбитражном суде.
Блокировка дистанционного банковского обслуживания по Федеральному закону № 115-ФЗ стала привычным риском для коммерческих компаний. Однако наибольший материальный ущерб бизнесу наносит не сам факт запроса подтверждающих документов, а установление банками так называемых заградительных тарифов. При попытке клиента расторгнуть договор банковского счета и перевести собственные деньги в другую кредитную организацию банки в безакцептном порядке списывают комиссию в размере от 10% до 25% от всей суммы остатка.
В судебной практике юристов Stepanov Group подобные аппетиты финансистов рассматриваются как прямое нарушение закона. Мы успешно возвращаем удержанные банками миллионные суммы через Арбитражный суд города Санкт-Петербурга и Ленинградской области.
Правовая природа заградительного тарифа: позиция Верховного Суда РФ
Кредитные организации годами оправдывали удержание грабительских комиссий положениями статьи 29 Федерального закона «О банках и банковской деятельности» и принципом свободы договора (ст. 421 ГК РФ). Банки утверждали, что клиент добровольно присоединился к правилам расчетно-кассового обслуживания, в которых мелким шрифтом был прописан завышенный тариф за перевод средств при непрохождении комплаенс-контроля.
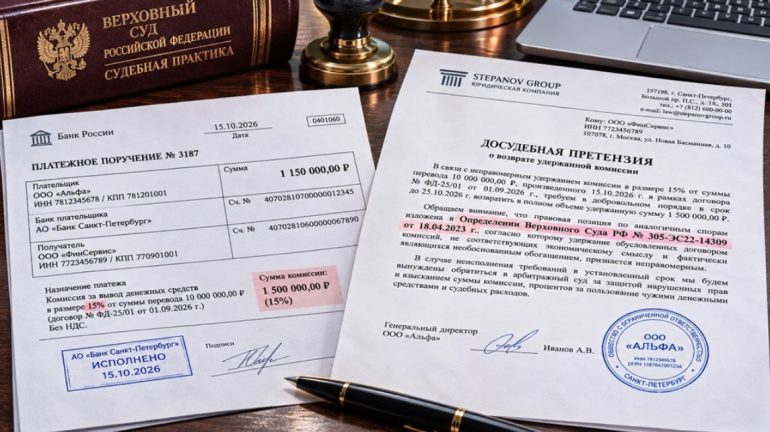
Процессуальное оформление возврата денег по 115-ФЗ юристами Stepanov Group.
Точку в затянувшемся противостоянии поставила Судебная коллегия по экономическим спорам Верховного Суда РФ (в частности, знаковое Определение от 22.11.2022 № 305-ЭС22-14309). Высшая судебная инстанция сформулировала четкую правовую позицию:
- Закон № 115-ФЗ направлен на противодействие легализации преступных доходов, но не наделяет банки правом устанавливать собственные штрафные санкции экономического характера;
- Взимание комиссии за перевод остатка при закрытии счета в размере 10–25% носит характер карательной меры, не обусловленной какими-либо реальными затратами банка на совершение платежной операции;
- Удержанные банком денежные средства являются неосновательным обогащением по статье 1102 ГК РФ и подлежат безусловному возврату клиенту с начислением процентов за пользование чужими деньгами по статье 395 ГК РФ.
Когда банк списывает заградительный тариф при закрытии счета, не стоит ограничиваться перепиской с комплаенс-отделом — своевременная помощь в арбитражных спорах от адвокатов Stepanov Group позволяет быстро перевести конфликт в суд, оспорить удержание и взыскать с кредитной организации проценты по ст. 395 ГК РФ.
Пошаговый алгоритм возврата денег, удержанных банком
Процедура взыскания заградительного тарифа реализуется по выверенному регламенту:
- Истребование расчетных документов: получение официальной банковской выписки и мемориального ордера с точным указанием назначения списания заградительной комиссии;
- Направление мотивированной досудебной претензии: вручение требования под отметку в головной офис банка либо отправка ценным письмом с описью. В претензии фиксируется позиция Верховного Суда РФ и заявляется требование о добровольном возврате неосновательного обогащения в течение 10 дней;
- Подача жалобы в Банк России: инициирование надзорной проверки со стороны регулятора за нарушение банком нормативов справедливого ценообразования финансовых услуг;
- Обращение с иском в арбитражный суд: подача искового заявления о взыскании неосновательного обогащения, процентов по ст. 395 ГК РФ и всех понесенных судебных расходов.
Ниже приведено процессуальное сопоставление законного тарифа и неправомерной заградительной комиссии:
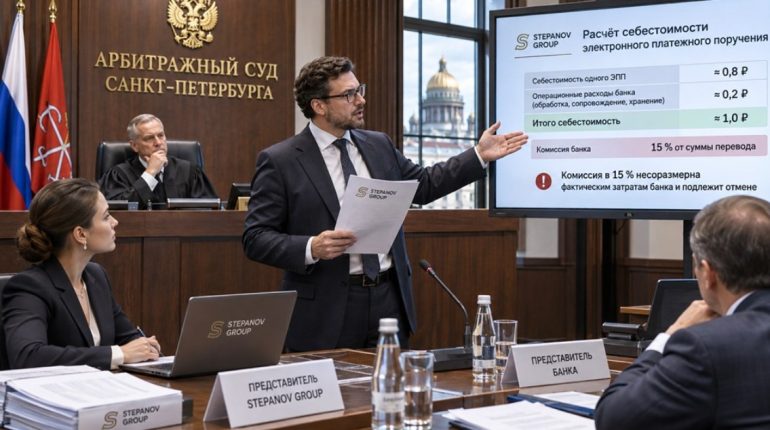
Критерии оспоримости банковских удержаний в арбитражном суде.
Сопоставление характеристик законного банковского вознаграждения и неправомерного заградительного тарифа
- Экономическое обоснование размера: компенсация фактических трудозатрат и операционных расходов банка на проведение платежа (от 50 до 500 рублей за платежку) против произвольного удержания от 10% до 25% от всей суммы на расчетном счете;
- Характер платежной операции: стандартное кассовое обслуживание клиента в рамках договора счета против принудительного удержания денежных средств при закрытии счета;
- Правовое основание списания: статья 851 Гражданского кодекса РФ о плате за банковские услуги против нелегитимной штрафной санкции, маскируемой под коммерческий тариф;
- Судебная перспектива в арбитраже: отказ в иске при соразмерности фиксированных тарифов за РКО против практически 100% удовлетворения требований о возврате заградительного тарифа как неосновательного обогащения;
- Дополнительные санкции к банку: отсутствуют против начисления процентов по ключевой ставке ЦБ РФ по ст. 395 ГК РФ и взыскания полной стоимости судебных представителей.
Судебная практика Stepanov Group против крупнейших банков в Санкт-Петербурге
В арбитражном споре против федерального коммерческого банка юристы Stepanov Group защищали интересы оптовой торговой компании из Санкт-Петербурга. Банк заблокировал доступ к системе ДБО и запросил обширный пакет первичной документации по цепочке поставщиков за три года.
Клиент предоставил все договоры и накладные, однако банк без объяснения причин отказал в разблокировке счетов и предложил расторгнуть договор РКО. При переводе остатка в размере 19,5 млн рублей на счет компании в другом банке кредитная организация удержала заградительную комиссию по ставке 15%, списав 2,92 млн рублей.
Команда Stepanov Group обратилась в Арбитражный суд города Санкт-Петербурга и Ленинградской области с иском о взыскании неосновательного обогащения. В суде юристы банка утверждали, что клиент добровольно подписал заявление на закрытие счета с согласием на применение тарифа. Мы доказали, что у клиента отсутствовала альтернатива, а действия банка представляют собой недобросовестное использование доминирующего положения. Суд полностью удовлетворил наш иск, взыскав с банка 2,92 млн рублей комиссии, проценты за пользование чужими деньгами и все расходы на судебное представительство.
Часто задаваемые вопросы (FAQ)
Можно ли вернуть комиссию, если компания подписала заявление на закрытие счета с согласием на тариф?
Да. Верховный Суд РФ прямо разъяснил, что подписание типового бланка заявления о расторжении договора счета в условиях блокировки ДБО не свидетельствует о добровольном согласии клиента, поскольку бизнес поставлен в безвыходное положение под угрозой полной заморозки оборотных средств.
В какой срок необходимо обратиться в суд за возвратом заградительной комиссии?
На требования о взыскании неосновательного обогащения с банка распространяется общий трехлетний срок исковой давности (ст. 196 ГК РФ), исчисляемый со дня безакцептного списания комиссии со счета.
Вправе ли банк блокировать вывод остатка денег в другой банк при расторжении договора?
Нет. В соответствии с пунктом 5 статьи 859 ГК РФ остаток денежных средств на счете выдается клиенту либо по его указанию перечисляется на другой счет не позднее семи дней после получения соответствующего письменного заявления клиента. Закон № 115-ФЗ не дает банку права удерживать деньги после расторжения контракта.
Реально ли взыскать с банка убытки от кассового разрыва и срыва контрактов?
Да, если компания докажет прямую причинно-следственную связь между незаконным удержанием комиссии и невозможностью исполнения обязательств перед контрагентами (например, возникновение штрафов или срыв выгодной сделки), убытки могут быть взысканы на основании статьи 393 ГК РФ.
Помогает ли жалоба в межведомственную комиссию при Банке России?
Межведомственная комиссия при ЦБ РФ рассматривает вопросы реабилитации бизнеса и отмены статуса «сомнительного клиента», но не наделена полномочиями принудительно списывать деньги с банка в пользу компании. Для реального возврата удержанных миллионов необходима подача иска в арбитражный суд.